Отдых сменился инвестициями: россияне выбирают ликвидность, доходность и возможность переезда
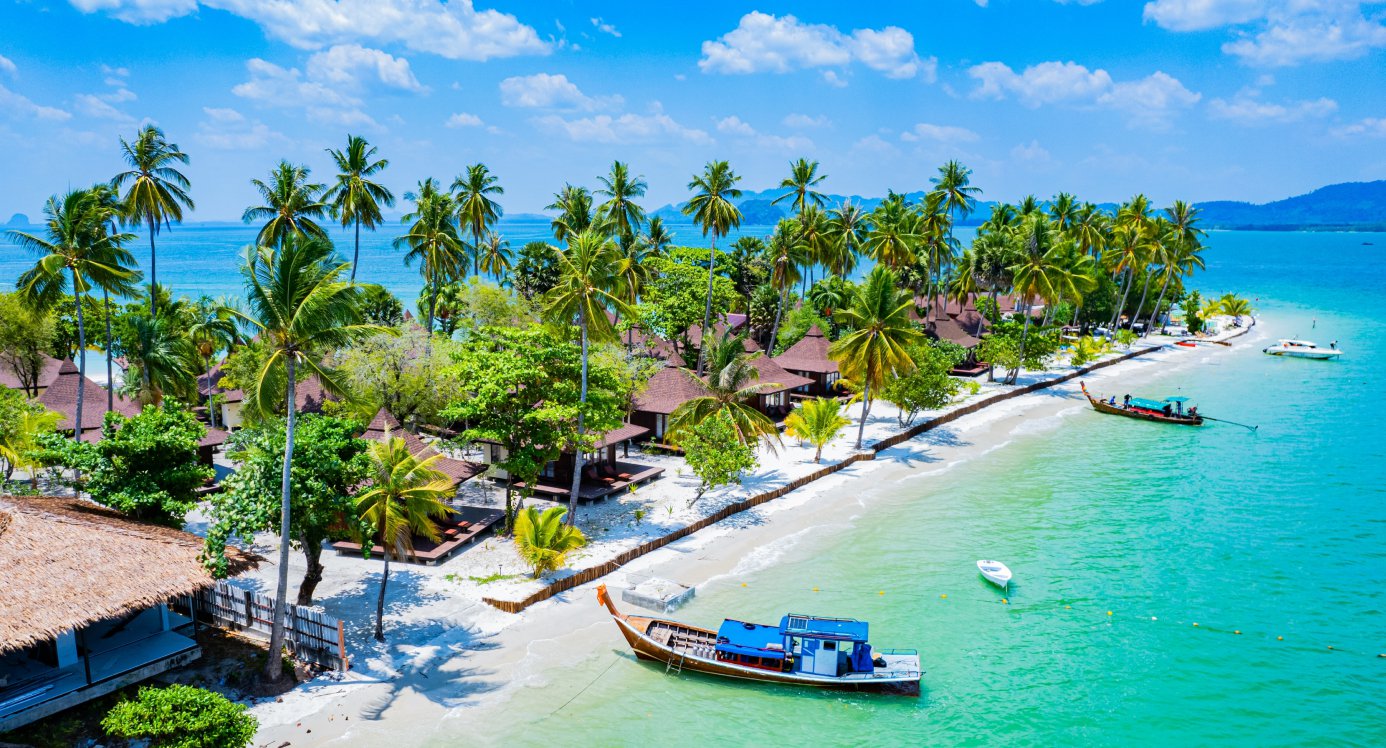
За первые два квартала 2025 года иностранцы приобрели в Таиланде более 7 тыс. квартир в кондоминиумах общей стоимостью свыше 850 миллионов долларов США, по данным REIC и Government Housing Bank. Спрос со стороны зарубежных покупателей остаётся высоким. В структуре спроса чётко выделяются несколько стран-лидеров, при этом доля России остаётся одной из наиболее заметных.
Сделки иностранцев с кондоминиумами в Таиланде за первые два квартала 2025 года
№ | Национальность покупателя | Число купленных квартир | Общая стоимость, $ | Площадь, м² | Средняя стоимость квартиры, $ | Средняя площадь, м² | Доля по количеству квартир, % | Доля по стоимости сделок, % |
1 | Китай | 2 380 | 283 629 979 | 87 003 | 119 323 | 36,6 | 33,2 | 33,1 |
2 | Мьянма | 972 | 87 523 176 | 31 469 | 89 492 | 32,4 | 13,6 | 10,2 |
3 | Россия | 560 | 61 093 205 | 22 607 | 110 373 | 40,4 | 7,8 | 7,1 |
4 | Тайвань | 378 | 48 623 987 | 14 435 | 128 272 | 38,2 | 5,3 | 5,68 |
5 | Франция | 328 | 38 034 100 | 15 737 | 116 340 | 48,0 | 4,6 | 4,44 |
6 | США | 271 | 40 748 691 | 14 762 | 149 153 | 54,5 | 3,8 | 4,8 |
7 | Великобритания | 239 | 36 691 720 | 13 754 | 153 628 | 57,5 | 3,3 | 4,3 |
8 | Германия | 223 | 24 640 131 | 10 730 | 110 373 | 48,1 | 3,1 | 2,9 |
9 | Сингапур | 132 | 20 135 700 | 4 896 | 152 435 | 37,1 | 1,8 | 2,4 |
10 | Австралия | 113 | 15 094 317 | 6 456 | 134 238 | 57,1 | 1,6 | 1,8 |
Китай по-прежнему занимает 1-е место — на его долю приходится треть по числу сделок и по их общей стоимости. Средняя стоимость квартиры у покупателей из Китая составляет около 119 тыс. долларов, средняя площадь — 36 кв. метров. На 2-м месте — Мьянма: покупатели из этой страны активно приобретают квартиры среднего и бюджетного сегментов, чаще всего для проживания, а не инвестиций. Средняя стоимость сделки у них — около 89 тыс. долларов.
Россия стабильно удерживает 3-е место в рейтинге иностранных покупателей. За полгода россияне приобрели 560 квартир общей стоимостью 61 миллион долларов, что соответствует 7,8% по числу сделок и 7,1% по их общей стоимости. Средняя цена одной квартиры — около 110 тыс. долларов, средняя площадь — 40 кв. метров. Это указывает на преобладание покупок в формате студий и апартаментов среднего класса, прежде всего в курортных регионах — на Пхукете, Самуи и в Паттайе. При этом наблюдается постепенный сдвиг от покупки недорогих квартир «для себя» к инвестициям в проекты с управлением и гарантированной доходностью.
Среди других заметных игроков — Тайвань, Франция, США, Великобритания и Германия. Покупатели из этих стран чаще выбирают квартиры большей площади — от 48 до 57 кв. метров, что указывает на ориентацию на личное проживание или длительный отдых. Самые дорогие покупки совершают американцы, британцы и сингапурцы, у которых средний чек превышает 150 тыс. долларов.
Общая динамика рынка 2022–2025 годов
Рынок покупок кондоминиумов иностранными покупателями в Таиланде в 1-м пол. 2025 года стабилизировался после бурного роста 2022–2023 годов. Всего за этот период иностранцы приобрели 7 167 квартир — на 2% меньше, чем годом ранее, но на 62% больше, чем в 2022 году. Это свидетельствует о том, что рынок вышел на новый устойчивый уровень и перешёл из фазы быстрого восстановления в фазу умеренного равновесия.
Главный тренд — диверсификация спроса. Если в 2022–2023 годах основным драйвером был Китай, то теперь структура сделок становится всё более сбалансированной. Китай по-прежнему занимает 1-е место, но его показатели заметно снизились: за 1-е пол. 2025 года китайцы приобрели 2 380 квартир — на 17% меньше, чем в 2024 году, и на 31% меньше, чем в 2023 году.
Россия прочно закрепилась в тройке лидеров, заняв 3-е место после Китая и Мьянмы. В 1-м пол. 2025 года россияне приобрели 560 квартир, что почти совпадает с результатом 2024 года (-1%) и более чем вдвое превышает показатель 2022 года (+113%).
После пикового 2023 года рынок российских покупателей вышел на стабильный уровень. Это свидетельствует о том, что российский спрос стал структурным и долгосрочным. При этом покупатели из России переходят от эмоциональных решений к рациональным — всё чаще приобретают недвижимость с инвестиционной целью в проектах с управлением, гарантированной доходностью и понятной финансовой моделью.
Динамика первых полугодий 2022–2025 гг.
1-е пол. 2025 года | 1-е пол. 2024 года | 1-е пол. 2023 года | 1-е пол. 2022 года | 2025/2024 гг. | 2025/2023 гг. | 2025/2022 гг. | |
Китай | 2 380 | 2 872 | 3 448 | 2 072 | -17% | -31% | 15% |
Мьянма | 972 | 638 | 182 | — | 52% | 434% | — |
Россия | 560 | 567 | 702 | 263 | -1% | -20% | 113% |
Тайвань | 378 | 326 | 240 | 95 | 16% | 58% | 298% |
Франция | 328 | 261 | 269 | 151 | 26% | 22% | 117% |
США | 271 | 292 | 293 | 228 | -7% | -8% | 19% |
Великобритания | 239 | 231 | 260 | 167 | 3% | -8% | 43% |
Германия | 223 | 255 | 245 | 160 | -13% | -9% | 39% |
Австралия | 113 | 149 | 132 | 89 | -24% | -14% | 27% |
Все страны | 7 167 | 7 280 | 7 338 | 4 433 | -2% | -2% | 62% |
Среди других стран наблюдается рост интереса со стороны Тайваня и Франции, которые увеличили объёмы сделок на 16–26% по сравнению с прошлым годом. Тайвань становится новым значимым источником инвестиций в премиум-сегмент, а европейцы возвращаются на рынок, чаще покупая объекты для личного использования. Великобритания и Германия сохраняют стабильные позиции, а активность США и Австралии несколько снизилась на фоне сильного доллара и внутреннего роста цен на жильё.
В целом, глобальные тенденции 2025 года можно описать так: рынок иностранных покупателей в Таиланде вошёл в стадию зрелости, зависимость от китайского капитала уменьшается, а доля неазиатских стран растёт. Россия занимает ключевое место среди покупателей из Европы и остаётся главным неазиатским инвестором в Таиланде. Спрос становится всё более осознанным и инвестиционно ориентированным, а рынок — более международным, устойчивым и сбалансированным.
Россияне выбирают Пхукет и Паттайю: 90% заявок приходятся на эти регионы
По данным Tranio, во 2-м кв. 2025 года главный тренд — абсолютное доминирование Пхукета. На Пхукет пришлось почти 70% спроса, тогда как годом ранее показатель составлял около 69%, а в 2023 году — 64%. Таким образом, за два года доля региона выросла на 9,5%. Пхукет не только сохраняет, но и укрепляет лидерство благодаря сочетанию курортной инфраструктуры, международной доступности и развитого рынка кондоминиумов. Рост на 14% к 1-му кв. 2025 года свидетельствует о продолжающемся притоке покупателей.
Спрос россиян на недвижимость в Таиланде по популярным регионам, 2-й кв. 2025 года / 2-й кв. 2024 года / 2-й кв. 2023 года
Доля спроса | Относительный рост | ||||||
Регион | 2-й кв. 2025 года | 1-й кв. 2025 года | 2-й кв. 2024 года | 2-й кв. 2023 года | 2-й кв. 2025 года / 1-й кв. 2025 года | 2-й кв. 2025 года / 2-й кв. 2024 года | 2-й кв. 2025 года / 2-й кв. 2023 года |
Пхукет | 69,70% | 60,99% | 68,75% | 63,64% | 14,28% | 1,38% | 9,52% |
Чонбури (Паттайя) | 19,70% | 24,73% | 12,50% | 18,18% | -20,34% | 57,58% | 8,33% |
Сураттхани (Самуи) | 9,09% | 9,89% | 13,75% | 14,55% | -8,08% | -33,88% | -37,50% |
Бангкок | 1,52% | 3,85% | 1,25% | 1,82% | -60,61% | 21,21% | -16,67% |
Краби | 0,00% | 0,55% | 0,00% | 0,00% | -100,00% | ||
Прачуап Кхири Кхан | 0,00% | 0,00% | 3,75% | 0,00% | -100,00% | ||
Пханг-Нга | 0,00% | 0,00% | 0,00% | 1,82% | -100,00% | ||
На 2-м месте — Чонбури (Паттайя и окрестности), где доля спроса составила 19,7%. Хотя по сравнению с предыдущим кварталом она снизилась на 20%, в годовом выражении спрос вырос на 57%. Это свидетельствует о волнообразном характере интереса к региону: инвесторы реагируют на колебания цен и на запуск новых проектов. Чонбури остаётся главным конкурентом Пхукета, особенно в бюджетном и среднем сегментах.
Сураттхани (куда входит Самуи), напротив, демонстрирует устойчивое снижение доли. Его доля сократилась с 14,5% в 2023 году до 9% в 2025 году, а в относительном выражении падение составило более 30%. Это отражает смещение интереса инвесторов от малых островных направлений к крупным курортам с развитой инфраструктурой.
Бангкок занимает лишь 1,5% спроса, что подтверждает концентрацию иностранных инвестиций преимущественно в курортных провинциях, а не в столичных районах. Несмотря на низкую базу, столица показывает умеренный рост в годовом выражении (+21%), что связано с покупками в сегменте городских апартаментов и спросом на долгосрочную аренду.
Остальные регионы (Краби, Пханг-Нга, Прачуап Кхири Кхан, Чиангмай, Самут Пракан) практически выпали из инвестиционного поля. Их доля стремится к нулю, а динамика — отрицательная. Это свидетельствует о высокой концентрации спроса: к 2025 году около 90% всего спроса приходилось на два региона — Пхукет и Чонбури.
В целом, рынок 2025 года показывает укрепление крупных курортных центров и вытеснение периферийных направлений. Пхукет становится безусловным лидером, формируя устойчивый премиальный сегмент и долгосрочный интерес зарубежных инвесторов, тогда как Чонбури остаётся более массовым и волатильным рынком.
Переход от элитных вилл к ликвидным апартаментам
Главная особенность — сильное расслоение регионов по уровню бюджета. В 2025 году медианный чек варьировался от 128 тыс. евро на Пхукете до 200 тыс. евро в Бангкоке и Сураттхани. Это указывает на формирование двух чётких направлений покупательского поведения: инвестиции в курортные проекты среднего класса и покупка дорогих апартаментов в столице и на островах.
По данным Tranio, на Пхукете, который традиционно является главным направлением для россиян, медианный бюджет снизился почти на четверть по сравнению с 2024 годом (-27%) и 2023 годом (-25%). При этом рост на 7% относительно 1-го кв. 2025 года показывает частичное восстановление интереса после коррекции. Это снижение отражает переход от элитных вилл и больших квартир к более компактным, ликвидным апартаментам, подходящим для аренды и последующей перепродажи.
Чонбури (Паттайя) демонстрирует противоположную тенденцию: медианный бюджет вырос на 50% к предыдущему кварталу и почти на 74% в годовом выражении, достигнув 150 тыс. евро. Это самый сильный рост среди всех регионов. Причина — активизация заявок на новые комплексы бизнес-класса и смещение спроса от дешёвых студий к более просторным квартирам с инфраструктурой. Такой рост подтверждает восстановление среднего сегмента и повышение покупательной способности части российских инвесторов.
В Сураттхани (Самуи) медианный бюджет сохранился на уровне 200 тыс. евро, что значительно выше среднего по стране, при этом в годовом выражении зафиксировано снижение (-15%). Сравнение с 2023 годом (+107%) показало, что Самуи закрепился как нишевое направление для более состоятельных покупателей, предпочитающих уединение и индивидуальные объекты.
Медианные бюджеты россиян, 2-й кв. 2025 года / 2-й кв. 2024 года / 2-й кв. 2023 года
Медианный бюджет | Абсолютный рост | ||||||
Регион | 2-й кв. 2025 года | 1-й кв. 2025 года | 2-й кв. 2024 года | 2-й кв. 2023 года | 2-й кв. 2025 года / 1-й кв. 2025 года | 2-й кв. 2025 года / 2-й кв. 2024 года | 2-й кв. 2025 года / 2-й кв. 2023 года |
Пхукет | 128 456 € | 119 661 € | 176 462 € | 171 883 € | 7,35% | -27,20% | -25,27% |
Чонбури | 150 000 € | 100 000 € | 86 374 € | 111 780 € | 50,00% | 73,66% | 34,19% |
Сураттхани | 200 000 € | 200 000 € | 237 500 € | 96 591 € | 0,00% | -15,79% | 107,06% |
Бангкок | 200 000 € | 153 718 € | 170 916 € | 95 682 € | 30,11% | 17,02% | 109,03% |
Краби | — | 87 959 € | — | — | -100,00% | — | — |
Прачуап Кхири Кхан | — | — | 119 748 € | — | — | -100,00% | — |
Пханг-Нга | — | — | — | 150 000 € | — | — | -100,00% |
Бангкок также показывает заметный рост: медианный бюджет вырос на 30% к предыдущему кварталу и более чем вдвое по сравнению с 2023 годом. Средний чек в 200 тыс. евро отражает интерес к апартаментам бизнес- и премиум-класса, покупаемым как «городская база» или для долгосрочной аренды. Российские покупатели постепенно осваивают городской сегмент, ранее нетипичный для их портфеля в Таиланде.
Остальные регионы — Краби, Пханг-Нга, Прачуап Кхири Кхан — фактически выпали из активного спроса российских покупателей: заявок не зафиксировано. Это подтверждает концентрацию российского капитала в четырёх ключевых точках — Пхукете, Паттайе, Самуи и Бангкоке.
Половина интереса россиян к недвижимости в Таиланде приходится на объекты для сдачи в аренду и получения дохода
Главная тенденция — ослабление доминирования сегмента «отдых + аренда». Если в 2024 году на него приходилось 65% заявок, то во 2-м кв. 2025 года — уже около 51%. Это всё ещё крупнейшая категория, но её доля снизилась почти на четверть за год. При этом падение по сравнению с 1-м кв. 2025 года составило почти 15%. Такая динамика свидетельствует о насыщении сегмента курортных инвестиций: россияне, купившие жильё для отдыха, теперь реже возвращаются за второй покупкой.
В то же время заметно выросла доля покупателей, рассматривающих недвижимость для будущего переезда — с 9% в 2023 году и 14% в 2024 году до почти 20% во 2-м кв. 2025 года. Рост составил более 100% за два года. Это отражает новую волну релокационного интереса, вызванную сочетанием факторов — изменением геополитической ситуации, валютными колебаниями и желанием россиян иметь «второй дом» за рубежом.
Спрос россиян на покупку недвижимости в Таиланде для отдыха и сдачи в аренду, 2-й кв. 2025 года / 2-й кв. 2024 года / 2-й кв. 2023 года
Доля спроса | Относительный рост | ||||||
Цель покупки | 2-й кв. 2025 года | 1-й кв. 2025 года | 2-й кв. 2024 года | 2-й кв. 2023 года | 2-й кв. 2025 года / 1-й кв. 2025 года | 2-й кв. 2025 года / 2-й кв. 2024 года | 2-й кв. 2025 года / 2-й кв. 2023 года |
Для отдыха и сдачи в аренду | 50,82% | 59,68% | 65,08% | 43,75% | -14,84% | -21,91% | 16,16% |
Для будущего переезда | 19,67% | 8,87% | 14,29% | 9,38% | 121,76% | 37,70% | 109,84% |
Для сдачи в аренду | 14,75% | 13,71% | 0,00% | 0,00% | 7,62% | — | — |
Для отдыха | 11,48% | 13,71% | 20,63% | 12,50% | -16,30% | -44,39% | -8,20% |
Для получения ВНЖ/гражданства | 1,64% | 1,61% | 0,00% | 9,38% | 1,64% | — | -82,51% |
Для сдачи в аренду и будущего переезда | 1,64% | 2,42% | 0,00% | 18,75% | -32,24% | — | -91,26% |
Для перепродажи | 0,00% | 0,00% | 0,00% | 6,25% | — | — | -100,00% |
Для учёбы детей | 0,00% | 0,00% | 0,00% | 0,00% | — | — | — |
Появилась и новая категория — покупка исключительно для сдачи в аренду, на которую приходится около 15% заявок. Это свидетельствует о формировании сегмента профессиональных инвесторов, ориентированных на доходность, а не на личное пользование.
Доля спроса исключительно для отдыха продолжает снижаться: с 21% в 2024 году до 11% в 2025 году. Всё меньше россиян рассматривают Таиланд как место «дачи» и всё больше — как инвестиционный рынок с потенциалом пассивного дохода.
В целом, структура спроса россиян в 2025 году демонстрирует три чётких сдвига:
- Рационализация мотивации — меньше эмоций, больше расчёта и инвестиционных целей.
- Рост интереса к релокации и долгосрочному проживанию — почти каждый пятый покупатель рассматривает Таиланд как потенциальное место для жизни.
- Формирование сегмента инвесторов-арендодателей — впервые зафиксированы системные покупки для получения дохода.
Итоги
Почти весь объём заявок сосредоточился в двух ключевых регионах — Пхукете и Паттайе, где сформировались главные центры российского присутствия. Пхукет укрепил позицию лидера, а доля Паттайи выросла за счёт активного спроса в среднем сегменте.
Средний бюджет покупки стабилизировался в диапазоне 120–150 тыс. евро, что отражает укрепление среднего класса инвесторов — покупателей, ориентированных на ликвидные апартаменты с понятной доходностью вместо элитных вилл.
Ключевой сдвиг произошёл в мотивации: приоритетом стали инвестиции и возможность переезда. Доля заявок ради отдыха снизилась, а всё больше россиян рассматривают покупку жилья как инструмент дохода, диверсификации капитала и потенциальной релокации.

Будем присылать подборку материалов не чаще раза в неделю
- Золотая виза ОАЭ: что даёт, как получить визу инвестора в Дубае в 2026
- Гражданство Турции за инвестиции в недвижимость для россиян в 2026 году
- Резидентская виза в ОАЭ: как получить для россиян в 2026
- ВНЖ в Турции при покупке недвижимости в 2026 году
- Как получить ПМЖ на Кипре при покупке недвижимости в 2026 году
Купить квартиру в Паттайе, Таиланд
Купить квартиру в Бангкоке, Таиланд
История клиента Tranio: доходная квартира в историческом центре Стамбула и гражданство для семьи
Пригороды Парижа: где купить новостройку рядом с Парижем в 2026 году
Налоги в Бразилии: что платят резиденты, иностранцы, инвесторы и владельцы недвижимости
Образование в Бразилии: система школ, университетов, поступление и обучение для иностранцев
Роды в Бразилии и получение гражданства: что получает ребёнок и родители